
2026.10.14
「オンチェーン金融」、骨太の方針、ジャクソンホール|Future Financial Innovation Lab
「骨太の方針2026」で注目されているオンチェーン金融について、ブロックチェーンを活用したトークンの特徴やレポ取引等の応用例を紐解き、銀行サービスの今後の可能性を論考します。
最近、「生成AI」「フロンティアAI」などとともに社会の関心を集めている言葉に「オンチェーン金融」があります。この言葉は、本年の「骨太の方針」に盛り込まれたこともあり、一段と注目が高まっています。
「骨太の方針2026」抜粋
(成長を支える資金供給の促進)
「資産運用立国」の取組を更に発展させ、17の戦略分野等への成長投資や日本企業の事業再編・再構築を金融面で支えるため、「成長投資を促進するための金融戦略」を策定する。金融機関の資金供給・成長支援機能の強化や、厚みのある金融市場の実現、地域金融力の強化を図る。また、アセットオーナーの機能向上や、家計の安定的な資産形成促進、オンチェーン金融(注)の推進を図る。(注)ブロックチェーン上で、トークン化預金、ステーブルコイン等による資金決済が、商流・物流等のデータ管理ともプログラムによって連動・一体化される金融。例えば、製造業における受発注や納品に関するデータ管理、貿易実務における書類管理、金融分野における証券決済等において活用が見込まれる。
「オンチェーン金融」とは?
上記の骨太の方針の「注」にあるように、オンチェーン金融の背景となっているのは「ブロックチェーン」(より広い概念として「分散台帳技術(DLT)」という言葉も用いられます)という技術です。これは、分散型の環境の中で、集中的な帳簿に頼らずに二重譲渡やデータの捏造を防ぐ仕組みであり、2008年に「サトシ・ナカモト論文」によって導入されたものです 。(*1)
銀行預金や証券など、かつては紙の帳簿や券面によって記録や管理が行われていたさまざまな権利や価値の多くは、既にデジタル化されています。しかし、これらは何らかの集中的な帳簿によって記録や管理が行われていることが殆どです。例えば、預金なら銀行の電子的な帳簿、証券であれば日銀ネットや証券保管振替機構などの記載によって「誰が権利者か」が決まる仕組みです。しかし、ブロックチェーンは、このような集中的な帳簿を置かなくても、権利者が誰かといった情報を参加者全員が共有することを可能にしました。
もっとも、この技術は、誕生してからしばらくの間、社会インフラへの広範な応用がなかなか進みませんでした。これは、この技術を応用する最も手っ取り早い領域が「暗号資産」であったため、この分野にシニョレッジ(発行益)目当ての参入が偏ってしまったという事情があるように思います。しかしながら、この技術はようやく、さまざまな権利や価値を「デジタルトークン」として表章する「トークン化」という形で、幅広い応用が世界的に進みつつあります。
「デジタルトークン」の特徴
「デジタルトークン」について、国際決済銀行(Bank for international Settlements, BIS)は、「それ自体の中に、(どのような権利や価値を表しているのかといった)情報と、(どのように所有され、移転されるのかといった)ルールの両方を含むもの」と整理しています。後者については、「プログラムを組み込むことが可能」という意味で、「プログラマビリティ」と表現されています。
デジタルトークンの特徴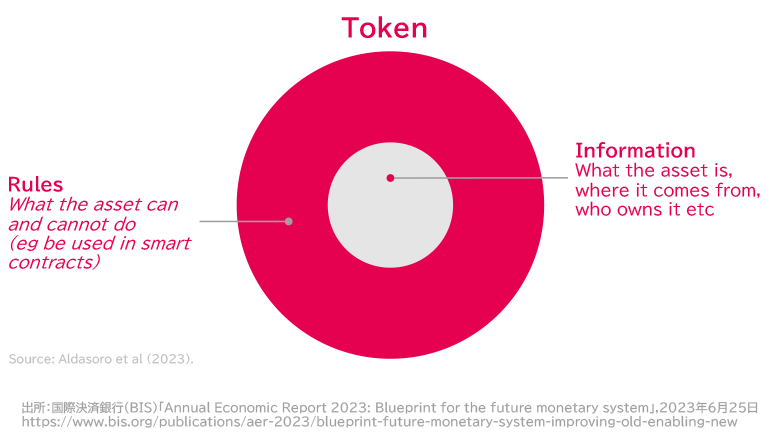
例えば自動運転車は、道路状況などに応じてどのように進み、曲がり、止まるべきかがプログラムされています。同様にデジタルトークンでは、資金や資産を電子的なトークンに表章させ、さらに、どのような場合に移転されるのかといったプログラムを組み込むことで、資金と資産の移動をシンクロさせたり、モノの動きと連携した支払いを行うことが可能になります。また、ある一定の条件が成就した場合に取引が執行される旨あらかじめ組み込まれたプログラムは「スマート・コントラクト」と呼ばれています。
オンチェーン金融の実例
オンチェーン金融の応用例として期待されているものとしては、「レポ取引」が挙げられます。
金融においてきわめて重要な役割を果たしているレポ取引は、経済的には国債などを実質的な担保として短期間のファイナンスを行うものです(反対側から見れば、国債などを短期間貸し出す取引にもなります)。この取引では、国債などの証券と資金との交換が、比較的短期間のうちに2回行われます。また、かなり多額の取引になりますので、取引相手の破綻リスクを回避する上では、証券と資金の交換を同時に行う必要があります。そこで、証券と資金の両方を「デジタルトークン」化し、その移動を自動的に同期させ、さらに、2回目の反対方向の取引も自動的に行われるようなプログラムを組み込めば、取引の効率性を飛躍的に高められる可能性があります。現在、国際決済銀行の主導する"Project Pine"など、多くの取り組みが進められています。(*2)
Project Pineの概要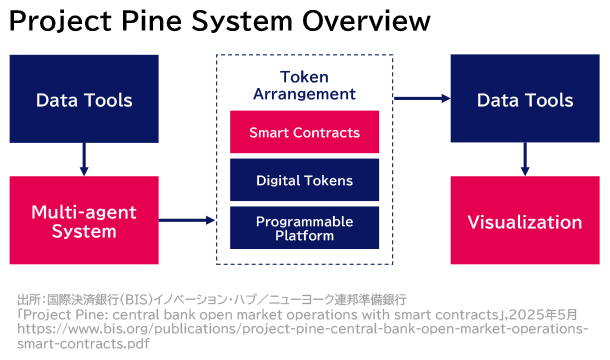
これ以外にも、オンチェーン金融が有望視されている分野は数多く挙げられています。例えば貿易金融では、船荷証券や信用状をデジタルトークン化し、これと、やはりデジタルトークン化された資金とを連動させてやりとりする取り組みなどが行われています。さらに、国際送金の分野でも、送金網に関わる資金をデジタルトークン化し、これらを連動させることで、送金をより効率的に行える可能性が考えられます。
銀行とオンチェーン金融
オンチェーン金融は、銀行サービスにも多くの可能性をもたらすものです。とりわけ、銀行サービスと非銀行サービスを連携させ、銀行が一歩踏み込んだサービス、例えば、物流・商流とシンクロさせた資金決済サービスの提供などが有望視されています。また、さまざまなサービスが融合していく中、銀行が提供する「信頼のアンカー」の重要性は、むしろ高まる面があります。
一方で、オンチェーン金融がこれまでの金融インフラを全て代替していくとは考えられていません。これまでの集中型の金融インフラは引き続き有益であり、一方でオンチェーン金融は、金融・非金融のオーバーラップする分野や、従来は多数の帳簿を同期させることが求められていた分野などで、その強みを発揮すると期待されています。すなわち、既存の集中型インフラとオンチェーン金融のインフラが併存しつつ互いに連携する姿が、これからのインフラのあり方として想定されています。
したがって、銀行のインフラが、オープンなAPIなどを通じて広範なインフラと繋がることができる、インフラ自体の柔軟性や接続性、開放性がきわめて重要となります。このことは、国際決済銀行なども強調しています。
さまざまな銀行のバリューチェーンを繋ぐAPIの重要性
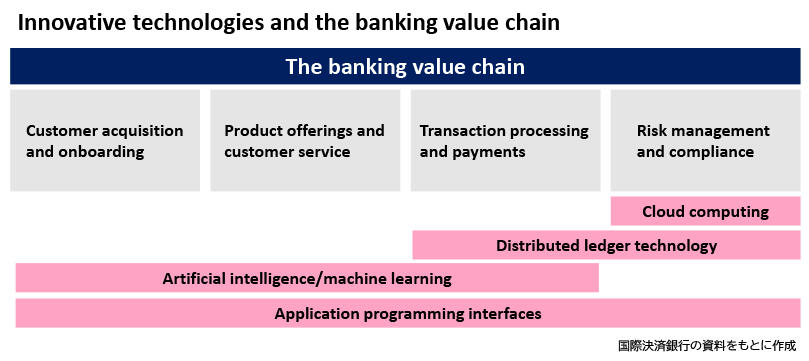
フューチャーアーキテクトも、これからの金融サービスではインフラの柔軟性や接続性、開放性が決定的な役割を果たすとの見地から、これらを重視したインフラを提供しています。このようなインフラの特性や知見を活かし、金融機関のオンチェーン金融の展開などについても積極的なサポートを行っていきます。
出所:
*1 Satoshi Nakamoto,「Bitcoin: A Peer-to-Peer Electronic Cash System」,2008
*2 Project Pine - Bank for International Settlements
内閣府「経済財政運営と改革の基本方針 2026」,2026年7月21日
国際決済銀行(BIS)「Annual Economic Report 2023: Blueprint for the future monetary system」,2023年6月25日
国際決済銀行(BIS)イノベーション・ハブ/ニューヨーク連邦準備銀行「Project Pine: central bank open market operations with smart contracts」,2025年5月
国際決済銀行(BIS)バーゼル銀行監督委員会「Digitalisation of finance」,2024年5月
所属・役職は記事公開当時のものです